
Um seguro patrimonial para empilhadeira que cobre incêndio, furto e danos operacionais é essencial para quem investe em frota de movimentação de carga, especialmente em regiões logísticas como Guarulhos, onde a concentração de operações de e-commerce, transporte e armazenagem é intensa. Seja você gestor de logística, comprador industrial ou dono de PME, proteger seus equipamentos — desde paleteiras elétricas até empilhadeiras contrabalançadas de grande porte — contra sinistros é tão importante quanto escolher a máquina certa para sua operação.
A decisão entre comprar ou alugar equipamentos de movimentação já envolve análise técnica e financeira complexa; adicionar proteção patrimonial adequada reduz riscos e oferece tranquilidade operacional. Máquinas da linha Hangcha, com capacidades que variam de operações leves em armazém até cargas pesadas em galpões industriais, requerem cobertura alinhada ao seu valor real e ao tipo de uso — combustão diesel/GLP ou elétrica a lítio trazem perfis de risco distintos.
Aqui você encontra informações sobre como estruturar um seguro patrimonial eficaz para sua frota, quais coberturas priorizar e como isso impacta sua operação logística.
Seguro patrimonial de empilhadeira cobre incêndio e furto no centro de distribuição?
A resposta curta é: depende do que está escrito na apólice. A resposta completa — que todo gestor de logística ou comprador industrial precisa entender antes de assinar qualquer contrato de seguro — envolve coberturas básicas, cláusulas de exclusão, franquias e condições operacionais que variam bastante entre seguradoras. Empilhadeiras são ativos de alto valor patrimonial, operam em ambientes com risco real de incêndio e são alvos frequentes de furto qualificado em centros de distribuição. Ignorar os detalhes da apólice pode transformar um sinistro em prejuízo integral não ressarcido.
O que é seguro patrimonial e por que empilhadeiras se enquadram nessa categoria
O seguro patrimonial protege bens físicos da empresa contra danos, perdas e responsabilidades decorrentes de eventos súbitos e imprevistos. Empilhadeiras — sejam elétricas a lítio, a diesel ou GLP — são classificadas como máquinas e equipamentos móveis, uma subcategoria específica dentro da modalidade patrimonial. Diferente do seguro de frota veicular (voltado a veículos com registro no Detran e circulação em via pública), o seguro de equipamentos de pátio e armazém segue regras próprias.
Do ponto de vista atuarial, uma empilhadeira contrabalançada de 3 toneladas pode custar entre R$ 150 mil e R$ 400 mil dependendo do modelo, tecnologia de tração e acessórios. Em operações com frota de 10 ou mais unidades, o valor patrimonial exposto ultrapassa facilmente R$ 2 milhões. Mesmo empresas que optam pela locação precisam verificar se o contrato de aluguel exige seguro próprio do locatário ou se a cobertura está embutida na mensalidade — e em quais condições.
Cobertura para incêndio: o que a apólice tipicamente inclui e o que exclui
A cobertura básica de incêndio em apólices patrimoniais costuma contemplar danos causados diretamente pelo fogo, queda de raio e explosão acidental. Para empilhadeiras, isso significa ressarcimento pelo valor de mercado ou valor novo (dependendo da cláusula contratada) do equipamento destruído ou danificado pelo sinistro.
O problema está nas exclusões. As mais comuns em apólices de equipamentos móveis incluem:
- Incêndio originado por falta de manutenção comprovada — se a vistoria pós-sinistro identificar que o sistema elétrico estava deteriorado por ausência de revisão periódica, a seguradora pode negar a cobertura.
- Danos causados por superaquecimento de bateria sem ignição de chamas — eventos de thermal runaway em baterias de lítio que não evoluem para incêndio declarado frequentemente ficam em zona cinzenta contratual.
- Incêndio decorrente de uso inadequado ou operação por pessoa não habilitada — a NR-11 exige habilitação específica para operadores de empilhadeira; se o sinistro ocorrer com operador sem certificação, a cobertura pode ser contestada.
- Danos a terceiros e à estrutura do galpão — a apólice patrimonial da empilhadeira cobre o equipamento, não necessariamente os danos que ele causou ao imóvel ou à carga armazenada. Para isso, existe a cobertura de Responsabilidade Civil do Operador de Armazém (RCOA), que é contratada separadamente.
Centros de distribuição que operam empilhadeiras a combustão em ambientes fechados têm risco de incêndio estruturalmente maior do que operações com frota elétrica. Seguradoras com critérios de subscrição mais rigorosos podem exigir laudo de ventilação do galpão, sistema de sprinklers ativo e extintores posicionados conforme o Corpo de Bombeiros local como condição para emissão da apólice ou para aplicação de franquia reduzida.
Cobertura para furto: furto simples, furto qualificado e roubo não são a mesma coisa
Aqui está um dos pontos de maior confusão entre gestores que contratam seguro patrimonial sem leitura cuidadosa das condições gerais. Do ponto de vista securitário e jurídico, há diferença relevante entre os três termos:
- Furto simples: subtração sem violência ou ameaça, geralmente sem arrombamento. A cobertura básica de muitas apólices não inclui furto simples de equipamentos de pátio.
- Furto qualificado: subtração com arrombamento, escalada, uso de chave falsa ou concurso de pessoas. Este é o evento mais comum em CDs e galpões industriais, e costuma estar coberto na modalidade “roubo e furto qualificado”.
- Roubo: subtração com violência ou grave ameaça. Geralmente coberto, mas exige boletim de ocorrência detalhado e, em muitos casos, registro de câmera ou testemunho.
Uma empilhadeira elétrica compacta pode ser retirada de um galpão com caminhão-cegonha em menos de 20 minutos, especialmente em operações noturnas ou em períodos de baixo movimento. O valor de revenda no mercado paralelo é alto o suficiente para justificar a ação criminosa organizada. Por isso, seguradoras frequentemente condicionam a cobertura de furto qualificado à existência de sistema de monitoramento ativo — câmeras com gravação, alarme perimetral e, em alguns casos, rastreador instalado no equipamento.
Vale destacar que empilhadeiras com rastreador facilitam a identificação de operadores não autorizados no CD e, ao mesmo tempo, aumentam as chances de recuperação do equipamento em caso de subtração — o que pode se refletir em condições melhores na negociação da apólice.
Valor segurado: valor de mercado ou valor de reposição?
Essa escolha tem impacto direto no ressarcimento em caso de sinistro total. As duas modalidades principais são:
- Valor de mercado: a indenização é calculada com base no valor do equipamento no momento do sinistro, aplicando depreciação pelo tempo de uso. Uma empilhadeira com cinco anos de operação intensa pode ter valor de mercado 40% a 60% abaixo do valor de aquisição.
- Valor de reposição ou valor novo: a indenização cobre o custo de substituição por um equipamento equivalente novo. Essa modalidade tem prêmio mais alto, mas elimina o risco de o ressarcimento não cobrir a reposição da capacidade operacional.
Para frotas com equipamentos recentes — como as séries XA, XE e XC da Hangcha, que incorporam tecnologia de bateria de lítio com vida útil longa — a contratação pelo valor de reposição tende a ser mais vantajosa nos primeiros anos. Já para equipamentos com mais de seis ou sete anos de uso, a análise custo-benefício precisa ser feita caso a caso, comparando o prêmio adicional com a diferença entre valor de mercado e custo de reposição.
Condições operacionais que afetam a validade da cobertura
Seguradoras especializadas em equipamentos industriais realizam vistoria prévia e, em caso de sinistro, investigam se as condições operacionais declaradas no momento da contratação foram mantidas. Alguns fatores que podem comprometer a cobertura:
- Ausência de manutenção preventiva documentada: registros de revisão periódica são a principal defesa do segurado em caso de contestação. Empilhadeiras de CD precisam de inspeção periódica independentemente de exigência legal — e essa documentação deve estar organizada e acessível.
- Operação fora das especificações do fabricante: uso em terrenos ou condições para as quais o equipamento não foi projetado pode ser invocado como excludente.
- Operador sem habilitação conforme NR-11: já mencionado, mas merece reforço — a regularidade do operador é condição implícita em praticamente todas as apólices de equipamentos industriais. Erros de operadores novatos que resultam em sinistro podem ser contestados pela seguradora se a empresa não comprovar treinamento adequado.
- Alterações no equipamento não comunicadas à seguradora: troca de garfo, instalação de acessórios ou modificações no sistema elétrico devem ser comunicadas formalmente para não invalidar a apólice.
Seguro em contratos de locação: de quem é a responsabilidade?
Quando a empresa opta por locar empilhadeiras em vez de comprá-las, a questão do seguro precisa ser tratada explicitamente no contrato de locação. Existem dois modelos predominantes no mercado:
Seguro sob responsabilidade do locador: a empresa que aluga o equipamento inclui o custo do seguro na mensalidade. Nesse modelo, é fundamental que o locatário leia as condições da apólice para entender quais eventos estão cobertos, qual é a franquia e se há cobertura para furto qualificado dentro das instalações do locatário.
Seguro sob responsabilidade do locatário: o contrato transfere ao locatário a obrigação de contratar e manter seguro com cobertura mínima definida. Nesse caso, a empresa precisa incluir o equipamento locado em sua apólice patrimonial ou contratar apólice específica, o que exige atenção especial porque o bem não é de sua propriedade — algumas seguradoras exigem autorização formal do proprietário para incluir o bem na apólice do locatário.
Como estruturar a proteção patrimonial da frota de empilhadeiras de forma consistente
Não existe uma fórmula única, mas há um conjunto de boas práticas que reduz lacunas de cobertura e facilita a liquidação de sinistros:
- Inventário atualizado da frota: número de série, modelo, ano de fabricação, valor de aquisição e localização de cada equipamento. Esse documento é a base da apólice e do processo de sinistro.
- Definição clara das coberturas necessárias: incêndio básico, furto qualificado, roubo, danos elétricos, responsabilidade civil — cada operação tem um perfil de risco diferente e deve contratar coberturas proporcionais.
- Adequação das medidas de segurança física: câmeras, alarme, controle de acesso e rastreamento não são apenas exigências da seguradora — são condições que reduzem o prêmio e aumentam as chances de recuperação do equipamento.
- Manutenção preventiva documentada: planilha ou sistema de controle com datas, serviços realizados e responsável técnico. Essa documentação é o principal escudo contra contestação de sinistro por “falta de manutenção”.
- Revisão anual da apólice: o valor dos equipamentos muda, a frota cresce ou diminui, e as condições operacionais evoluem. Apólice desatualizada é apólice com lacuna de cobertura.
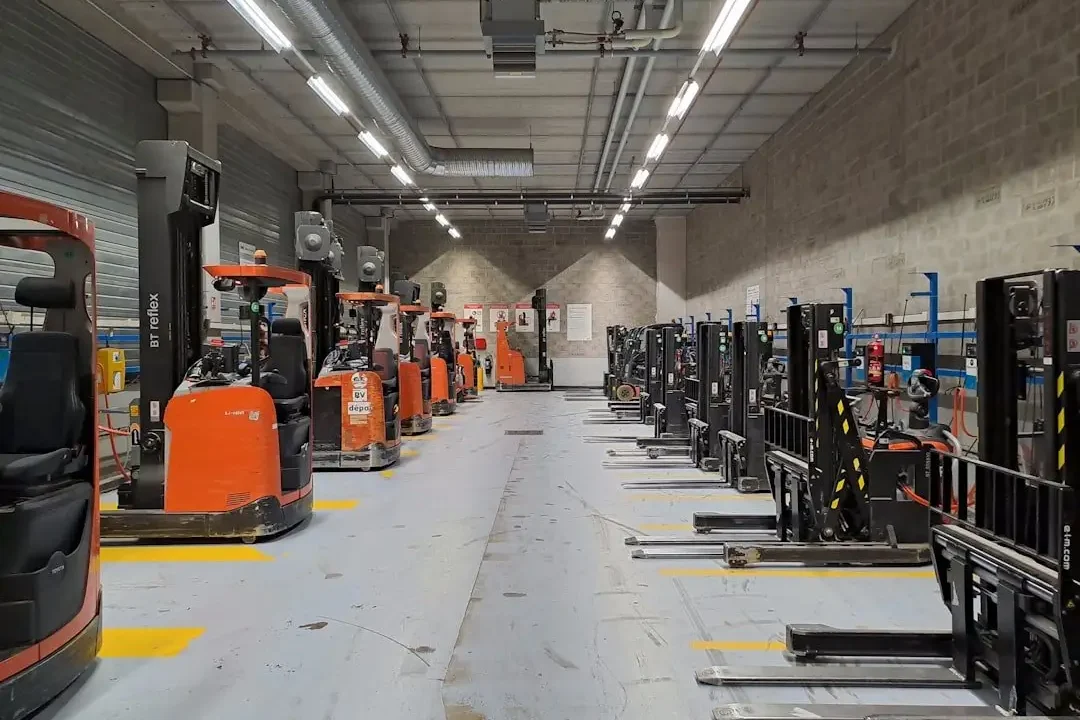
Centros de distribuição em regiões de alta densidade logística — como Guarulhos, que concentra operações de e-commerce, eletroeletrônicos e carga aérea em torno do Aeroporto Internacional de Cumbica — operam com frota intensiva e múltiplos turnos. Nesses ambientes, a probabilidade de incidente cresce proporcionalmente ao volume de ciclos de trabalho. Monitorar a utilização da frota por turno não serve apenas para otimizar produtividade — serve também para identificar padrões de uso que podem elevar o risco operacional e, consequentemente, o custo do seguro.
Em resumo: o seguro patrimonial de empilhadeira pode e deve cobrir incêndio e furto no centro de distribuição, mas essa cobertura não é automática nem uniforme. Ela depende das cláusulas contratadas, das condições operacionais mantidas pela empresa e das medidas de segurança física implementadas no galpão. Gestor que lê a apólice antes do sinistro está em posição completamente diferente de quem descobre as exclusões depois de perder o equipamento.